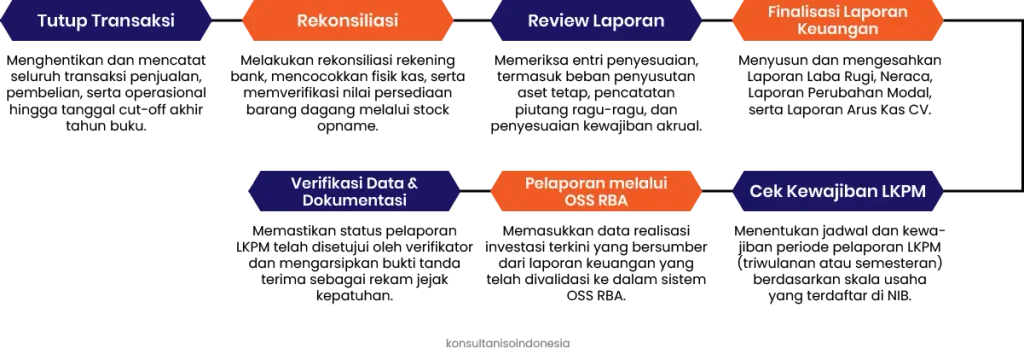
Prosedur laporan keuangan yang tepat untuk mempertahankan NIB dapat dilakukan dengan beberapa tahapan yaitu menutup transaksi, rekonsiliasi, review laporan, finalisasi laporan, mengecek kewajiban LKPM, lapor melalui OSS RBA, serta memverifikasi data & dokumentasi.
Laporan keuangan yang disusun secara presisi di akhir periode akuntansi menjadi fondasi utama dalam memperpanjang dan mempertahankan keaktifan NIB pada sistem Perizinan Berusaha Terintegrasi Secara Elektronik (OSS RBA).
Baca juga: Ketahui Tugas, Biaya, Manfaat Konsultan SBU Konstruksi
Mengapa Penutupan Tahun Buku Penting bagi CV?
• Kepastian Hukum dan Legitimasi
Menjadi bukti akuntabilitas pengelolaan modal sesuai dengan kepatuhan (compliance) yang disusun regulator.
• Dasar Penghitungan Pajak
Menjadi dasar dalam menentukan besaran PPh Badan secara akurat sesuai ketentuan perpajakan yang berlaku.
• Validasi Skala Usaha
Menjadi dasar penentuan omset dan aset aktual untuk mempertahankan klasifikasi skala usaha pada NIB.
• Mitigasi Sanksi Administratif
Mencegah terjadinya pembekuan izin operasional atau sanksi keterlambatan pelaporan dari instansi pemerintah.
Apa Hubungan Laporan Keuangan dengan Pelaporan LPKM?
Laporan Kegiatan Penanaman Modal (LKPM) merupakan instrumen pengawasan berkala yang wajib disampaikan pelaku usaha kepada Kementerian Investasi/BKPM. Laporan Keuangan yang dihasilkan pada akhir tahun buku merupakan sumber data utama dalam pengisian LKPM.
Angka realisasi investasi yang dilaporkan dalam LKPM harus selaras dengan data Neraca dan Laporan Laba Rugi CV. Ketidaksesuaian antara nilai di laporan keuangan dan LKPM dapat menyebabkan laporan ditolak oleh verifikator yang berpotensi memicu sanksi peringatan tertulis pada NIB perusahaan.
Sinkronisasi Data CV dengan Kewajiban Pelaporan OSS RBA
Sistem OSS RBA menuntut pembaruan dan konsistensi data secara berkelanjutan. Ketika CV mengalami perkembangan skala bisnis atau penambahan akumulasi investasi berdasarkan laporan keuangan tahunan, data tersebut wajib disinkronkan ke dalam profil OSS RBA.
Sinkronisasi yang tepat memastikan tingkat risiko kegiatan usaha tetap sesuai dengan fakta operasional di lapangan. Ketidaksinkronan data keuangan dengan data OSS RBA berisiko memicu evaluasi ulang terhadap status keaktifan NIB serta keabsahan izin operasional usaha.
Timeline Penutupan Buku hingga Pelaporan Tahunan CV
Kesalahan yang sering Terjadi saat Penutupan Tahun Buku CV
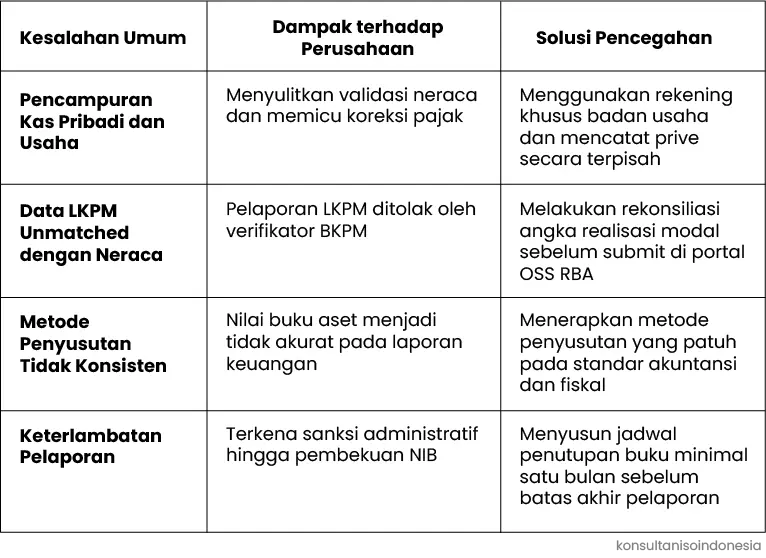
Dalam praktiknya, pengurus CV sering menghadapi kendala administratif yang memicu risiko hukum dan operasional. Berikut adalah beberapa kesalahan umum yang perlu dihindari:
Baca juga: Peran Konsultan dalam Mempercepat Proses Sertifikasi SBUJK
Penutupan tahun buku CV yang terstruktur merupakan langkah strategis untuk menjamin kepatuhan hukum dan keberlanjutan izin usaha. Dengan memastikan laporan keuangan disusun secara akurat, sinkron dengan OSS RBA, dan terlaporkan dalam LKPM tepat waktu, keaktifan NIB perusahaan Anda akan selalu terjaga dari kendala administratif.
Untuk memastikan prosedur penutupan tahun buku, penyusunan laporan keuangan, serta sinkronisasi kepatuhan OSS RBA dan LKPM CV Anda berjalan presisi, tim Konsultan ISO Indonesia siap mendampingi seluruh proses legalitas dan tata kelola bisnis Anda.
Hubungi Konsultan ISO Indonesia untuk mendapatkan layanan konsultasi manajemen kepatuhan usaha yang terpadu.